ทำความเข้าใจสิทธิยกเว้นภาษีมูลค่าเพิ่ม (VAT) สำหรับทองคำและโลหะมีค่า เงื่อนไขการใช้สิทธิ เอกสารประกอบการยื่นคำขอ และประโยชน์ของการเป็นสมาชิกสมาคมผู้ค้าอัญมณีไทยและเครื่องประดับ (TGJTA)
ภาษีมูลค่าเพิ่ม (Value Added Tax: VAT) เป็นประเด็นสำคัญที่ผู้ประกอบการในอุตสาหกรรมอัญมณีและเครื่องประดับควรทำความเข้าใจ โดยเฉพาะธุรกิจที่เกี่ยวข้องกับการนำเข้า การซื้อขายวัตถุดิบ และการผลิตเครื่องประดับจากทองคำและโลหะมีค่า เนื่องจากประเทศไทยมีมาตรการทางภาษีเพื่อสนับสนุนอุตสาหกรรมอัญมณีและเครื่องประดับ โดยกำหนดให้สินค้าบางประเภทได้รับยกเว้นภาษีมูลค่าเพิ่มภายใต้หลักเกณฑ์และเงื่อนไขที่กฎหมายกำหนด
หนึ่งในเอกสารที่เกี่ยวข้องกับมาตรการดังกล่าวคือ แบบ ภ.พ.01.3 (แบบแจ้งการประกอบกิจการค้าทองคำ) ซึ่งใช้สำหรับผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มที่ประสงค์จะใช้สิทธิยกเว้น VAT สำหรับการนำเข้าหรือขายทองคำที่ยังมิได้ประกอบขึ้นเป็นทองรูปพรรณหรือของรูปพรรณ
นอกจากนี้ ผู้ประกอบการที่เป็นสมาชิก สมาคมผู้ค้าอัญมณีไทยและเครื่องประดับ (Thai Gem and Jewelry Traders Association: TGJTA) ยังสามารถใช้หนังสือรับรองการเป็นสมาชิกสมาคมเป็นเอกสารประกอบการดำเนินการเพื่อขอใช้สิทธิประโยชน์ทางภาษีที่เกี่ยวข้อง ตามหลักเกณฑ์ของกรมสรรพากร
ภ.พ.01.3 คือ แบบแจ้งการประกอบกิจการค้าทองคำของกรมสรรพากร สำหรับผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มที่ประสงค์จะใช้สิทธิยกเว้นภาษีมูลค่าเพิ่มจากการนำเข้าหรือขายทองคำที่ยังมิได้ประกอบขึ้นเป็นทองรูปพรรณหรือของรูปพรรณ
สิทธิดังกล่าวมีที่มาจากพระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นภาษีมูลค่าเพิ่ม (ฉบับที่ 311) พ.ศ. 2540 ซึ่งแก้ไขเพิ่มเติมโดยพระราชกฤษฎีกาฯ (ฉบับที่ 367) พ.ศ. 2543 โดยเพิ่มเติมมาตรา 3 ทวิ เพื่อกำหนดให้การนำเข้าหรือขายทองคำ ทองคำขาว ทองขาว เงิน และพาลาเดียม ที่ยังมิได้ประกอบขึ้นเป็นของรูปพรรณ ได้รับยกเว้นภาษีมูลค่าเพิ่มตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกรมสรรพากรกำหนด
อย่างไรก็ตาม ภ.พ.01.3 เป็นแบบแจ้งเฉพาะการประกอบกิจการค้าทองคำ ไม่ใช่แบบแจ้งสำหรับอัญมณีและโลหะมีค่าทุกประเภท เนื่องจากสินค้าประเภทอื่นมีแบบแจ้งและหลักเกณฑ์ที่เกี่ยวข้องแตกต่างกัน
ตามพระราชกฤษฎีกาฯ (ฉบับที่ 311) พ.ศ. 2540 ซึ่งแก้ไขเพิ่มเติมโดยฉบับที่ 367 พ.ศ. 2543 กำหนดให้การนำเข้าหรือขายสินค้าบางประเภทได้รับยกเว้นภาษีมูลค่าเพิ่ม โดยมีเงื่อนไขสำคัญคือ สินค้าต้องยังมิได้ประกอบขึ้นเป็นตัวเรือน ทองรูปพรรณ หรือของรูปพรรณ ตามประเภทสินค้าและหลักเกณฑ์ที่กฎหมายกำหนด
สินค้าที่เกี่ยวข้อง ได้แก่
ทองคำ (Gold) เช่น ทองคำแท่งที่ยังมิได้ประกอบขึ้นเป็นทองรูปพรรณ
ทองคำขาว (Platinum) โลหะมีค่าที่นำมาใช้ในการผลิตเครื่องประดับ
ทองขาว (White Gold) โลหะผสมที่มีทองคำเป็นส่วนประกอบและใช้ในอุตสาหกรรมเครื่องประดับ
เงิน (Silver) โลหะมีค่าที่นิยมใช้ในการผลิตเครื่องประดับและผลิตภัณฑ์ตกแต่ง
พาลาเดียม (Palladium) โลหะมีค่าที่ใช้ในอุตสาหกรรมเครื่องประดับและการผลิตผลิตภัณฑ์ประเภทต่าง ๆ
อัญมณี (Gemstones) อัญมณีบางประเภทที่ยังมิได้ประกอบขึ้นเป็นตัวเรือนหรือของรูปพรรณ โดยต้องเป็นไปตามชนิดและเงื่อนไขที่กำหนดในพระราชกฤษฎีกาและประกาศอธิบดีกรมสรรพากรที่เกี่ยวข้อง
สำหรับทองคำที่ใช้สิทธิตามหลักเกณฑ์ ภ.พ.01.3 จะต้องมีน้ำหนักเนื้อทองไม่น้อยกว่าร้อยละ 96.50
ส่วนทองคำขาว ทองขาว เงิน พาลาเดียม และอัญมณี จะต้องพิจารณาคุณสมบัติและเงื่อนไขตามประกาศที่ใช้บังคับกับสินค้าแต่ละประเภท
ทั้งนี้ การได้รับยกเว้นภาษีมูลค่าเพิ่มไม่ได้หมายความว่าสินค้าทุกชนิดในกลุ่มดังกล่าวจะได้รับสิทธิโดยอัตโนมัติ ผู้ประกอบการต้องมีคุณสมบัติครบถ้วนและปฏิบัติตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่กรมสรรพากรกำหนด
หนึ่งในสิทธิประโยชน์สำคัญของการเป็นสมาชิก สมาคมผู้ค้าอัญมณีไทยและเครื่องประดับ (TGJTA) คือ การได้รับหนังสือรับรองการเป็นสมาชิกสมาคม ซึ่งสามารถนำไปใช้เป็นเอกสารประกอบการดำเนินการเพื่อขอใช้สิทธิประโยชน์ทางภาษีมูลค่าเพิ่มตามหลักเกณฑ์ของกรมสรรพากร
สำหรับผู้ประกอบการที่ดำเนินธุรกิจเกี่ยวกับการนำเข้าหรือจำหน่ายทองคำและโลหะมีค่า การมีหลักฐานการเป็นสมาชิกสมาคมที่เกี่ยวข้องถือเป็นหนึ่งในเงื่อนไขสำคัญสำหรับการใช้สิทธิยกเว้น VAT ในธุรกรรมที่เข้าเกณฑ์
สิทธิประโยชน์ทางภาษีที่เกี่ยวข้อง ได้แก่
การยกเว้นภาษีมูลค่าเพิ่มสำหรับการนำเข้าหรือขายทองคำที่ยังมิได้ประกอบขึ้นเป็นทองรูปพรรณหรือของรูปพรรณ โดยทองคำต้องมีน้ำหนักเนื้อทองไม่น้อยกว่าร้อยละ 96.50 และเป็นไปตามเงื่อนไขของ ภ.พ.01.3
การยกเว้นภาษีมูลค่าเพิ่มสำหรับการนำเข้าหรือขายทองคำขาว ทองขาว เงิน และพาลาเดียมที่ยังมิได้ประกอบขึ้นเป็นของรูปพรรณ ตามหลักเกณฑ์ที่เกี่ยวข้อง
การยกเว้นภาษีมูลค่าเพิ่มสำหรับการนำเข้าหรือขายอัญมณีบางประเภทที่ยังมิได้ประกอบขึ้นเป็นตัวเรือนหรือของรูปพรรณ เพื่อใช้ในการผลิตเครื่องประดับหรือผลิตภัณฑ์ที่เข้าเงื่อนไขตามที่กฎหมายกำหนด
มาตรการเหล่านี้มีวัตถุประสงค์เพื่อสนับสนุนผู้ประกอบการ ลดภาระภาษีในขั้นตอนการจัดหาวัตถุดิบ และส่งเสริมขีดความสามารถในการแข่งขันของอุตสาหกรรมอัญมณีและเครื่องประดับไทย
ข้อควรทราบ: การเป็นสมาชิกสมาคมไม่ได้ทำให้ได้รับสิทธิยกเว้น VAT โดยอัตโนมัติ ผู้ประกอบการยังต้องจดทะเบียนภาษีมูลค่าเพิ่ม มีคุณสมบัติตามที่กำหนด ยื่นแบบแจ้งการประกอบกิจการที่เกี่ยวข้อง และปฏิบัติตามเงื่อนไขด้านสินค้าและธุรกรรมให้ครบถ้วน
ผู้ประกอบการในอุตสาหกรรมอัญมณีและเครื่องประดับควรทราบว่า กรมสรรพากรกำหนดแบบแจ้งการประกอบกิจการแยกตามประเภทสินค้า โดยแบบที่เกี่ยวข้องกับธุรกิจทองคำ อัญมณี และโลหะมีค่าที่สำคัญ ได้แก่ ภ.พ.01.3 และ ภ.พ.01.5
ภ.พ.01.3 – แบบแจ้งการประกอบกิจการค้าทองคำ
ใช้สำหรับผู้ประกอบการที่ดำเนินธุรกิจเกี่ยวกับทองคำที่ยังมิได้ประกอบขึ้นเป็นทองรูปพรรณหรือของรูปพรรณ โดยมีเงื่อนไขสำคัญว่าทองคำต้องมีน้ำหนักเนื้อทองไม่น้อยกว่าร้อยละ 96.50
ภ.พ.01.5 – แบบแจ้งการประกอบกิจการนำเข้าหรือขายอัญมณีและโลหะมีค่า
ใช้สำหรับผู้ประกอบการที่นำเข้าหรือขายอัญมณี ทองคำขาว ทองขาว เงิน และพาลาเดียม ตามประเภทสินค้าที่ระบุในแบบและหลักเกณฑ์ที่กรมสรรพากรกำหนด
แบบแจ้งทั้งสองประเภทมีเงื่อนไขเกี่ยวกับเอกสารประกอบและหลักฐานการเป็นสมาชิกสมาคมตามที่กฎหมายกำหนด
ดังนั้น ผู้ประกอบการควรเลือกใช้แบบแจ้งให้ตรงกับประเภทสินค้าและลักษณะการประกอบกิจการ ไม่ควรเข้าใจว่า ภ.พ.01.3 ครอบคลุมการนำเข้าหรือขายอัญมณีและโลหะมีค่าทุกประเภท
สามารถตรวจสอบและดาวน์โหลดแบบฟอร์มได้จากกรมสรรพากรโดยตรง
แบบ ภ.พ.01.3 – แบบแจ้งการประกอบกิจการค้าทองคำ
แบบ ภ.พ.01.5 – แบบแจ้งการประกอบกิจการนำเข้าหรือขายอัญมณีและโลหะมีค่า
เว็บไซต์กรมสรรพากร: https://www.rd.go.th/22368.html
ผู้ประกอบการที่ประสงค์จะใช้สิทธิยกเว้นภาษีมูลค่าเพิ่มสำหรับการนำเข้าหรือขายทองคำ ต้องปฏิบัติตามหลักเกณฑ์ของกรมสรรพากร โดยมีเงื่อนไขสำคัญดังนี้
1. ต้องเป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม
ผู้ประกอบการต้องจดทะเบียนภาษีมูลค่าเพิ่มและปฏิบัติตามข้อกำหนดด้านการคำนวณและการรายงานภาษีตามมาตรา 82/3 แห่งประมวลรัษฎากร
2. ต้องเป็นทองคำที่เข้าเงื่อนไขตามกฎหมาย
ทองคำที่นำเข้าหรือจำหน่ายต้องยังมิได้ประกอบขึ้นเป็นทองรูปพรรณหรือของรูปพรรณ และต้องมีน้ำหนักเนื้อทองไม่น้อยกว่าร้อยละ 96.50
3. ต้องแจ้งการประกอบกิจการค้าทองคำ
ผู้ประกอบการต้องยื่นแบบ ภ.พ.01.3 ต่อกรมสรรพากร เพื่อแจ้งการประกอบกิจการค้าทองคำตามหลักเกณฑ์ที่กำหนด
4. ต้องมีเอกสารหลักฐานประกอบการนำเข้าหรือจำหน่าย
กรณีนำเข้า ผู้ประกอบการต้องมีเอกสารหลักฐานเกี่ยวกับการนำเข้าที่แสดงต่อเจ้าพนักงานศุลกากรในเวลายื่นใบขนสินค้า รวมถึงเอกสารจากผู้ขายในต่างประเทศที่แสดงว่าผู้นำเข้าเป็นผู้ซื้อทองคำดังกล่าว
กรณีขายทองคำ ผู้ประกอบการต้องมีเอกสารหรือหลักฐานการเป็นสมาชิกสมาคมที่เกี่ยวข้องกับการค้าทองคำหรืออัญมณี ตามที่หลักเกณฑ์กำหนด
5. ต้องจัดทำรายงานการค้าทองคำ
ผู้ประกอบการต้องจัดทำรายงานการค้าทองคำตามแบบที่กรมสรรพากรกำหนด และเก็บรักษาเอกสารหลักฐานไว้ ณ สถานประกอบการ เพื่อให้เจ้าพนักงานสามารถตรวจสอบได้
การปฏิบัติตามเงื่อนไขดังกล่าวเป็นสิ่งสำคัญ เพื่อให้การใช้สิทธิยกเว้นภาษีมูลค่าเพิ่มเป็นไปอย่างถูกต้องตามกฎหมาย
เพื่อให้การแจ้งการประกอบกิจการค้าทองคำเป็นไปอย่างสะดวกและรวดเร็ว ผู้ประกอบการควรเตรียมเอกสารประกอบให้ครบถ้วน โดยเอกสารที่เกี่ยวข้องอาจประกอบด้วย
สำเนาบัตรประจำตัวประชาชนของเจ้าของกิจการ หุ้นส่วนผู้จัดการ หรือกรรมการผู้มีอำนาจลงนามของนิติบุคคล
สำเนาเอกสารประจำตัวผู้เสียภาษีอากร (หากมีตามที่แบบกำหนด)
สำเนาใบทะเบียนพาณิชย์ กรณีบุคคลธรรมดา หรือสำเนาหนังสือรับรองการจดทะเบียนนิติบุคคล
สำเนาใบอนุญาตค้าของเก่า (ถ้ามี)
สำเนาหลักฐานการเป็นสมาชิกสมาคมที่เกี่ยวข้องกับการค้าทองคำหรืออัญมณี
สำเนาใบทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.20) หรือสำเนาแบบ ภ.พ.01 กรณียังไม่ได้รับ ภ.พ.20
สำเนาหลักฐานการอนุมัติให้ยื่นแบบแสดงรายการภาษีมูลค่าเพิ่ม (ภ.พ.30) รวมกัน กรณีผู้ประกอบการได้รับอนุมัติให้ยื่นแบบรวมกัน
ทั้งนี้ รายการเอกสารอาจแตกต่างกันตามสถานะของผู้ประกอบการและลักษณะการจดทะเบียน ควรตรวจสอบรายละเอียดจากแบบและแนวทางของกรมสรรพากรฉบับปัจจุบันก่อนยื่นเอกสาร
สามารถตรวจสอบรายละเอียดเพิ่มเติมได้จากเว็บไซต์กรมสรรพากร
https://www.rd.go.th/10382.html
ผู้ประกอบการสามารถแจ้งการประกอบกิจการค้าทองคำต่อกรมสรรพากรผ่านช่องทางที่กำหนด ดังนี้
การยื่นด้วยตนเอง
ยื่นเอกสาร ณ สำนักงานสรรพากรพื้นที่ที่สถานประกอบการตั้งอยู่ หรือสำนักงานสรรพากรพื้นที่ที่สำนักงานใหญ่ตั้งอยู่ ตามหลักเกณฑ์และเขตอำนาจที่กำหนด
การยื่นผ่านระบบอิเล็กทรอนิกส์
ผู้ประกอบการสามารถดำเนินการผ่านระบบอิเล็กทรอนิกส์ของกรมสรรพากร ตามช่องทางและหลักเกณฑ์ที่เปิดให้บริการ
สำหรับผู้ประกอบการที่มีสถานประกอบการหลายแห่ง ต้องแจ้งการประกอบกิจการค้าทองคำแยกเป็นรายสถานประกอบการ แม้จะได้รับอนุมัติให้ยื่นแบบแสดงรายการภาษีมูลค่าเพิ่มรวมกันแล้วก็ตาม
ข้อมูลที่ควรทราบ: กรมสรรพากรได้ปรับปรุงหลักเกณฑ์ให้สามารถยื่นแบบ ภ.พ.01.3 ผ่านระบบอิเล็กทรอนิกส์ได้ตั้งแต่วันที่ 1 ตุลาคม 2568 เพื่อเพิ่มความสะดวกในการดำเนินการของผู้ประกอบการ
นอกจากสิทธิยกเว้น VAT สำหรับทองคำที่ยังมิได้ประกอบขึ้นเป็นทองรูปพรรณแล้ว ผู้ประกอบการและผู้บริโภคควรทำความเข้าใจหลักเกณฑ์การคำนวณภาษีมูลค่าเพิ่มสำหรับทองรูปพรรณสำเร็จรูปด้วย เนื่องจากมีวิธีการคำนวณฐานภาษีที่แตกต่างจากสินค้าทั่วไป
ตามประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 40) กำหนดให้ผู้ประกอบการจดทะเบียนที่ประกอบกิจการขายทองรูปพรรณและมีใบอนุญาตค้าของเก่าตามกฎหมาย สามารถไม่นำมูลค่าทองรูปพรรณส่วนที่เท่ากับราคารับซื้อคืนทองรูปพรรณที่สมาคมค้าทองคำประกาศในวันที่ขาย มารวมคำนวณเป็นฐานภาษีมูลค่าเพิ่มได้ ทั้งนี้ ต้องเป็นไปตามหลักเกณฑ์และเงื่อนไขที่กำหนด
กล่าวคือ การคำนวณ VAT สำหรับการขายทองรูปพรรณภายในประเทศตามหลักเกณฑ์ดังกล่าว จะพิจารณาจากส่วนต่างระหว่างราคาขายทองรูปพรรณกับราคารับซื้อคืนทองรูปพรรณที่สมาคมค้าทองคำประกาศในวันที่ขาย
ราคาขายดังกล่าวรวมค่ากำเหน็จแล้ว แต่ไม่รวมภาษีมูลค่าเพิ่ม
หลักเกณฑ์ดังกล่าวใช้กับทองรูปพรรณที่เข้าเงื่อนไขตามกฎหมาย เช่น เครื่องประดับที่สวมใส่บนร่างกาย เครื่องประดับตกแต่ง ของชำร่วย หรือสิ่งของที่มีไว้เพื่อแสดงหรือจัดโชว์ โดยต้องไม่มีอัญมณีประกอบอยู่ด้วย และผู้ประกอบการต้องมีคุณสมบัติตามที่กฎหมายกำหนด
อย่างไรก็ตาม ต้องแยกกรณีการนำเข้าทองรูปพรรณสำเร็จรูปจากต่างประเทศออกจากการขายทองรูปพรรณภายในประเทศ เนื่องจากทองรูปพรรณที่นำเข้าจากต่างประเทศไม่ได้รับยกเว้น VAT ตามสิทธิสำหรับทองคำที่ยังมิได้ประกอบขึ้นเป็นทองรูปพรรณ แม้จะมีน้ำหนักเนื้อทองไม่น้อยกว่าร้อยละ 96.50 ก็ตาม
กรมสรรพากรได้มีหนังสือตอบข้อหารือเลขที่ กค 0702/634 ลงวันที่ 5 กุมภาพันธ์ 2569 โดยวินิจฉัยว่า การนำเข้าทองรูปพรรณสำเร็จรูปจากต่างประเทศต้องคำนวณภาษีมูลค่าเพิ่มจากมูลค่าทองรูปพรรณที่นำเข้าทั้งหมด ไม่ใช่เฉพาะค่ากำเหน็จ
อุตสาหกรรมอัญมณีและเครื่องประดับไทยมีห่วงโซ่ธุรกิจที่เกี่ยวข้องกับวัตถุดิบหลายประเภท ตั้งแต่การนำเข้าเพชร พลอย และโลหะมีค่า การซื้อขายวัตถุดิบ การผลิตเครื่องประดับ ไปจนถึงการส่งออกสินค้าไปยังตลาดต่างประเทศ
มาตรการยกเว้นภาษีมูลค่าเพิ่มสำหรับวัตถุดิบที่เข้าเงื่อนไขจึงมีบทบาทสำคัญในการสนับสนุนห่วงโซ่อุปทานของอุตสาหกรรม โดยช่วยลดภาระภาษีในขั้นตอนการจัดหาวัตถุดิบ และช่วยให้ผู้ประกอบการบริหารต้นทุนได้อย่างเหมาะสม รวมถึงเสริมสร้างความสามารถในการแข่งขันของผู้ผลิตและผู้ค้าไทยในตลาดต่างประเทศ
สำหรับสมาชิกสมาคมผู้ค้าอัญมณีไทยและเครื่องประดับ หนังสือรับรองการเป็นสมาชิกสมาคมสามารถใช้เป็นเอกสารประกอบการดำเนินการเพื่อขอใช้สิทธิประโยชน์ทางภาษีที่เกี่ยวข้องกับ ภ.พ.01.3 และ ภ.พ.01.5 ได้ตามประเภทสินค้าและหลักเกณฑ์ที่กำหนด
ผู้ประกอบการจึงควรศึกษาคุณสมบัติและเงื่อนไขการใช้สิทธิให้ชัดเจน เตรียมเอกสารประกอบให้ครบถ้วน และจัดทำบัญชีหรือรายงานการค้าตามที่กรมสรรพากรกำหนด เพื่อให้สามารถใช้ประโยชน์จากมาตรการทางภาษีได้อย่างถูกต้อง
การเป็นสมาชิกสมาคมผู้ค้าอัญมณีไทยและเครื่องประดับ (TGJTA) ไม่ได้เป็นเพียงการเข้าร่วมเครือข่ายทางธุรกิจเท่านั้น แต่ยังช่วยให้สมาชิกเข้าถึงข้อมูลข่าวสาร การสนับสนุนด้านธุรกิจ และสิทธิประโยชน์ที่เกี่ยวข้องกับอุตสาหกรรม
หนึ่งในประโยชน์สำคัญคือ การได้รับหนังสือรับรองการเป็นสมาชิกสมาคม ซึ่งสามารถใช้เป็นเอกสารประกอบการดำเนินการเพื่อขอใช้สิทธิยกเว้นภาษีมูลค่าเพิ่มสำหรับการนำเข้าหรือขายอัญมณีและโลหะมีค่าบางประเภท ตามหลักเกณฑ์ของกรมสรรพากร
การทำความเข้าใจความแตกต่างระหว่าง ภ.พ.01.3 และ ภ.พ.01.5 จึงเป็นเรื่องสำคัญสำหรับผู้ประกอบการที่ดำเนินธุรกิจนำเข้า ซื้อขาย และผลิตเครื่องประดับ เพราะการเลือกใช้แบบแจ้งให้ตรงกับประเภทสินค้า รวมถึงการปฏิบัติตามเงื่อนไขอย่างถูกต้อง จะช่วยให้ธุรกิจสามารถบริหารจัดการภาระภาษีและดำเนินงานได้อย่างมีประสิทธิภาพ
สมาคมผู้ค้าอัญมณีไทยและเครื่องประดับ (TGJTA) มุ่งมั่นสนับสนุนผู้ประกอบการในอุตสาหกรรม ทั้งด้านเครือข่ายธุรกิจ ข้อมูลข่าวสาร การพัฒนาศักยภาพ และการเข้าถึงสิทธิประโยชน์ที่เกี่ยวข้อง เพื่อเสริมสร้างความแข็งแกร่งและความสามารถในการแข่งขันของอุตสาหกรรมอัญมณีและเครื่องประดับไทยในตลาดโลก
ข้อมูลจากหน่วยงานราชการและกรมสรรพากรที่เกี่ยวข้องกับมาตรการยกเว้นภาษีมูลค่าเพิ่มและหลักเกณฑ์การประกอบกิจการค้าทองคำ ได้แก่
พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นภาษีมูลค่าเพิ่ม (ฉบับที่ 311) พ.ศ. 2540
พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นภาษีมูลค่าเพิ่ม (ฉบับที่ 367) พ.ศ. 2543
ประกาศอธิบดีกรมสรรพากร เรื่อง กำหนดหลักเกณฑ์ วิธีการ และเงื่อนไข สำหรับการนำเข้าหรือการขายทองคำที่ยังมิได้ประกอบขึ้นเป็นทองรูปพรรณหรือของรูปพรรณ
แบบ ภ.พ.01.3 แบบแจ้งการประกอบกิจการค้าทองคำ
แบบ ภ.พ.01.5 แบบแจ้งการประกอบกิจการนำเข้าหรือขายอัญมณีและโลหะมีค่า
ประกาศอธิบดีกรมสรรพากรเกี่ยวกับหลักเกณฑ์การนำเข้าหรือขายอัญมณีและโลหะมีค่า
ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 40)
หนังสือตอบข้อหารือกรมสรรพากร เลขที่ กค 0702/634 ลงวันที่ 5 กุมภาพันธ์ 2569
สามารถตรวจสอบข้อมูลเพิ่มเติมได้จากเว็บไซต์กรมสรรพากร: https://www.rd.go.th/
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อเผยแพร่ความรู้เบื้องต้นแก่ผู้ประกอบการ ไม่ถือเป็นคำปรึกษาทางกฎหมายหรือภาษี การได้รับสิทธิยกเว้นภาษีมูลค่าเพิ่มขึ้นอยู่กับคุณสมบัติของผู้ประกอบการ ประเภทสินค้า ลักษณะธุรกรรม และการปฏิบัติตามหลักเกณฑ์ของกรมสรรพากร ผู้ประกอบการควรตรวจสอบประกาศและข้อกำหนดฉบับล่าสุด หรือปรึกษากรมสรรพากรหรือผู้เชี่ยวชาญด้านภาษีก่อนดำเนินการจริง
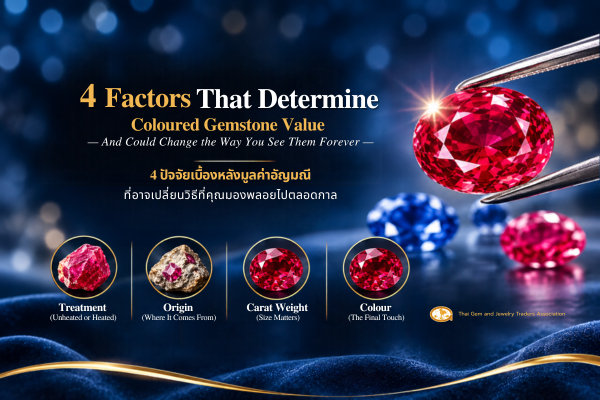
ทำความเข้าใจ 4 ปัจจัยที่ส่งผลต่อมูลค่าทับทิมและไพลิน ทั้งการปรับปรุงคุณภาพ แหล่งกำเนิด น้ำหนัก และเฉดสี พร้อมข้อมูลราคาอ้างอิงจาก Gemports
รู้จักองค์กรสำคัญในอุตสาหกรรมเพชรโลก ตั้งแต่ Kimberley Process, CIBJO, WFDB, WDC, GIA ไปจนถึงสมาคมการค้าและหน่วยงานกำกับดูแล ที่มีบทบาทต่อมาตรฐาน ความโปร่งใส และความเชื่อมั่นในตลาดเพชร
ไข่มุกไม่ได้เกิดจากหอยนางรมเท่านั้น แต่ยังพบได้ในหอยน้ำจืด หอยเป๋าฮื้อ หอยสังข์ราชินี และหอยทะเลชนิดอื่น ๆ ทำความรู้จักชนิดของไข่มุก โครงสร้าง Nacreous และ Non-nacreous รวมถึงคุณสมบัติและการประเมินคุณภาพในมุมมองอัญมณีศาสตร์