รู้จักเงื่อนไขการยกเว้นภาษีมูลค่าเพิ่มสำหรับธุรกิจอัญมณีและเครื่องประดับไทย ตั้งแต่คุณสมบัติผู้ประกอบการ การเป็นสมาชิกสมาคม เอกสารที่ต้องเตรียม ไปจนถึงขั้นตอนการยื่นแบบตามหลักเกณฑ์กรมสรรพากร
อุตสาหกรรมอัญมณีและเครื่องประดับเป็นธุรกิจที่มีการซื้อขายวัตถุดิบมูลค่าสูง ตั้งแต่เพชร พลอย ไข่มุก ไปจนถึงทองคำขาว เงิน และโลหะมีค่าประเภทต่าง ๆ การบริหารต้นทุนและภาษีอย่างถูกต้องจึงเป็นปัจจัยสำคัญที่ส่งผลต่อเงินทุนหมุนเวียนและความสามารถในการแข่งขันของผู้ประกอบการไทย
หนึ่งในมาตรการที่ผู้ประกอบการควรทำความเข้าใจคือ การยกเว้นภาษีมูลค่าเพิ่ม (VAT) สำหรับการนำเข้าหรือขายอัญมณีและโลหะมีค่าบางประเภทตามหลักเกณฑ์ของกรมสรรพากร โดยใช้แบบ ภ.พ.01.5
นอกจากคุณสมบัติด้านภาษีแล้ว การเป็นสมาชิกสมาคมอัญมณีที่เข้าเกณฑ์ยังเป็นเงื่อนไขสำคัญประการหนึ่งของการขอรับสิทธิประโยชน์ดังกล่าว ผู้ประกอบการจึงควรทำความเข้าใจทั้งข้อกำหนดทางกฎหมายและประโยชน์ของการเป็นสมาชิกสมาคมที่เกี่ยวข้องกับอุตสาหกรรมโดยตรง
ภ.พ.01.5 คือ แบบแจ้งการประกอบกิจการนำเข้าหรือขายอัญมณี ทองคำขาว ทองขาว เงิน และพาลาเดียม ตามหลักเกณฑ์ที่กรมสรรพากรกำหนด เพื่อให้ผู้ประกอบการแจ้งการประกอบกิจการและขอรับสิทธิยกเว้นภาษีมูลค่าเพิ่มสำหรับสินค้าที่เข้าเงื่อนไข
กรมสรรพากรเผยแพร่แบบ ภ.พ.01.5 ไว้ในหมวดแบบคำร้องและคำขอเกี่ยวกับภาษีมูลค่าเพิ่ม โดยผู้ประกอบการสามารถตรวจสอบและดาวน์โหลดแบบฟอร์มได้จากเว็บไซต์ทางการของกรมสรรพากร
แหล่งอ้างอิง: กรมสรรพากร – แบบคำร้องและคำขอภาษีมูลค่าเพิ่ม
ตามประกาศอธิบดีกรมสรรพากรที่เกี่ยวข้อง สิทธิยกเว้นภาษีมูลค่าเพิ่มครอบคลุมการนำเข้าหรือขายสินค้าตามประเภทและเงื่อนไขที่กำหนด ได้แก่
1. อัญมณีและวัสดุที่เกี่ยวข้อง
เพชรและพลอย
ทับทิม มรกต บุษราคัม และโกเมน
โอปอล นิล เพทาย ไพฑูรย์ หยก และไข่มุก
อัญมณีที่มีลักษณะทำนองเดียวกัน
สิ่งทำเทียมหรือสิ่งที่ทำขึ้นใหม่ตามประเภทที่ประกาศกำหนด
สินค้ากลุ่มนี้ต้องยังไม่ได้ประกอบขึ้นเป็นตัวเรือนหรือของรูปพรรณ และต้องเป็นไปตามเงื่อนไขเกี่ยวกับการนำไปใช้ในการผลิตอัญมณีที่เป็นเครื่องประดับหรือของใช้
2. โลหะมีค่าบางประเภท
ทองคำขาว (Platinum)
ทองขาว (White Gold)
เงิน (Silver)
พาลาเดียม (Palladium)
โลหะมีค่ากลุ่มนี้ต้องยังไม่ได้ประกอบขึ้นเป็นของรูปพรรณตามเงื่อนไขที่กฎหมายกำหนด
ข้อสำคัญ: ไม่ใช่ว่าอัญมณี โลหะมีค่า หรือเครื่องประดับทุกประเภทจะได้รับยกเว้น VAT ต้องพิจารณาประเภทสินค้า สภาพของสินค้า วัตถุประสงค์ และคุณสมบัติของผู้ประกอบการตามประกาศที่ใช้บังคับ
แหล่งอ้างอิง: กรมสรรพากร – หลักเกณฑ์การยกเว้น VAT สำหรับอัญมณีและโลหะมีค่า
การได้รับอนุมัติให้ใช้สิทธิยกเว้น VAT กับธุรกรรมที่เข้าเงื่อนไขมีประโยชน์ต่อการบริหารจัดการธุรกิจในหลายด้าน
ธุรกิจอัญมณีและเครื่องประดับต้องใช้เงินทุนในการจัดซื้อวัตถุดิบที่มีมูลค่าสูง การได้รับยกเว้น VAT สำหรับธุรกรรมที่เข้าเงื่อนไขช่วยลดภาระภาษีในธุรกรรมนั้น และอาจช่วยให้ผู้ประกอบการบริหารเงินทุนหมุนเวียนได้มีประสิทธิภาพมากขึ้น
ผู้ประกอบการสามารถวางแผนการจัดซื้อวัตถุดิบและธุรกรรมที่เกี่ยวข้องได้อย่างเหมาะสม โดยต้องพิจารณาเงื่อนไขการใช้สิทธิของคู่ค้าและเอกสารประกอบแต่ละธุรกรรมด้วย
การบริหารต้นทุนอย่างถูกต้องเป็นองค์ประกอบหนึ่งในการวางแผนราคา การผลิต และการค้าระหว่างประเทศ โดยเฉพาะผู้ประกอบการที่ต้องแข่งขันในตลาดอัญมณีและเครื่องประดับระดับโลก
อย่างไรก็ตาม การยกเว้น VAT ไม่ได้หมายความว่าผู้ประกอบการจะได้รับยกเว้นภาษีทุกประเภท หรือได้รับสิทธิกับสินค้าทุกชนิด การใช้สิทธิต้องเป็นไปตามขอบเขตที่กฎหมายกำหนดอย่างเคร่งครัด
ตามหลักเกณฑ์ของกรมสรรพากร ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มที่ต้องการได้รับยกเว้น VAT สำหรับสินค้าที่เข้าเงื่อนไข ต้องมีคุณสมบัติตามประกาศที่เกี่ยวข้อง ซึ่งรวมถึงการเป็นสมาชิกองค์กรที่กำหนด
ประกาศอธิบดีกรมสรรพากรระบุคุณสมบัติด้านสมาชิกภาพไว้ว่า ผู้ประกอบการต้องเป็นสมาชิกสมาคมอัญมณีสมาคมใดสมาคมหนึ่ง หรือเป็นสมาชิกหอการค้าไทย สภาหอการค้าแห่งประเทศไทย หรือสภาอุตสาหกรรมแห่งประเทศไทย พร้อมทั้งต้องมีความมั่นคงและน่าเชื่อถือ และแจ้งการประกอบกิจการตามแบบที่กำหนด
สำหรับกรณีสมาคมอัญมณี กรมสรรพากรยังมีข้อหารือเกี่ยวกับความหมายของสมาคมที่เข้าเกณฑ์ โดยอธิบายว่าสมาคมดังกล่าวต้องเกี่ยวข้องกับธุรกรรมสินค้าอัญมณีและโลหะมีค่าตามประเภทที่ประกาศกำหนด
ดังนั้น ผู้ประกอบการควรตรวจสอบว่าสมาคมที่ตนเป็นสมาชิกมีคุณสมบัติตรงตามหลักเกณฑ์หรือไม่ ไม่ควรพิจารณาจากชื่อขององค์กรเพียงอย่างเดียว
แหล่งอ้างอิง
ไม่ใช่ การเป็นสมาชิกสมาคมเป็นเพียงหนึ่งในเงื่อนไขที่กำหนด ผู้ประกอบการยังต้องมีคุณสมบัติอื่นตามประกาศ รวมถึงมีความมั่นคงและน่าเชื่อถือ และต้องยื่นแบบแจ้งการประกอบกิจการต่อกรมสรรพากรตามขั้นตอนที่กำหนด
จึงควรแยกให้ชัดเจนระหว่างการมีหลักฐานสมาชิกสมาคมกับการได้รับอนุมัติให้ใช้สิทธิยกเว้น VAT
สมาคมผู้ค้าอัญมณีไทยและเครื่องประดับ (Thai Gem and Jewelry Traders Association: TGJTA) เป็นองค์กรที่สนับสนุนผู้ประกอบการในอุตสาหกรรมอัญมณีและเครื่องประดับไทย
นอกเหนือจากการเป็นหลักฐานสมาชิกสำหรับประกอบการยื่นขอสิทธิ ภ.พ.01.5 เมื่อผู้ประกอบการมีคุณสมบัติตรงตามเกณฑ์แล้ว การเป็นสมาชิกยังเปิดโอกาสให้ผู้ประกอบการเข้าถึงเครือข่ายและกิจกรรมที่เป็นประโยชน์ต่อการพัฒนาธุรกิจ เช่น
1. การสนับสนุนด้านเอกสารสมาชิก
สมาชิกสามารถขอหลักฐานการเป็นสมาชิกจากสมาคมเพื่อนำไปใช้ประกอบการดำเนินการทางธุรกิจหรือยื่นต่อหน่วยงานที่เกี่ยวข้องตามเงื่อนไขที่กำหนด
2. การสร้างเครือข่ายทางการค้า
การเข้าร่วมสมาคมช่วยให้ผู้ประกอบการมีโอกาสสร้างความสัมพันธ์กับบริษัทและบุคลากรในอุตสาหกรรม ตลอดจนติดตามกิจกรรมและโอกาสความร่วมมือทางธุรกิจ
3. การเข้าถึงข้อมูลและกิจกรรมของอุตสาหกรรม
สมาชิกสามารถติดตามข่าวสาร การสัมมนา และกิจกรรมที่เกี่ยวข้องกับอุตสาหกรรมอัญมณีและเครื่องประดับจากช่องทางของสมาคม
4. การเพิ่มช่องทางประชาสัมพันธ์ธุรกิจ
ผู้ประกอบการสามารถตรวจสอบสิทธิประโยชน์สมาชิก เช่น การประชาสัมพันธ์ผ่าน Member Directory และกิจกรรมส่งเสริมการค้าตามเงื่อนไขของแต่ละโครงการ
ดูรายละเอียดเพิ่มเติมได้ที่ สิทธิประโยชน์สมาชิก TGJTA
จากหลักเกณฑ์ที่กรมสรรพากรกำหนด ผู้ประกอบการควรตรวจสอบคุณสมบัติหลักอย่างน้อย 3 ด้าน ได้แก่
ผู้ประกอบการต้องมีสถานะเป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม และคำนวณภาษีตามหลักเกณฑ์ที่ประกาศกำหนด
สำหรับผู้ประกอบการที่มีรายรับจากการขายสินค้าหรือให้บริการเกิน 1.8 ล้านบาทต่อปี โดยทั่วไปมีหน้าที่จดทะเบียน VAT ตามประมวลรัษฎากร เว้นแต่เข้าข้อยกเว้นตามกฎหมาย ส่วนผู้ประกอบการที่รายรับไม่เกินเกณฑ์ควรตรวจสอบเงื่อนไขการจดทะเบียนโดยสมัครใจกับกรมสรรพากร
ทั้งนี้ การจดทะเบียน VAT และการได้รับสิทธิยกเว้น VAT ตาม ภ.พ.01.5 เป็นคนละขั้นตอนกัน
ผู้ประกอบการต้องมีสมาชิกภาพตามประเภทองค์กรที่ระบุไว้ในประกาศ และมีหลักฐานยืนยันสถานะสมาชิกเพื่อประกอบการพิจารณา
ประกาศกำหนดให้ผู้ประกอบการต้องมีความมั่นคงและน่าเชื่อถือด้วย ผู้ประกอบการจึงควรเตรียมข้อมูลเกี่ยวกับสถานประกอบการและเอกสารธุรกิจให้พร้อมสำหรับการตรวจสอบตามกระบวนการของเจ้าหน้าที่
แหล่งอ้างอิง: กรมสรรพากร – ประกาศหลักเกณฑ์การยกเว้น VAT สำหรับอัญมณีและโลหะมีค่า
แบบ ภ.พ.01.5 ที่เผยแพร่ในเอกสารทางการของกรมสรรพากรระบุเอกสารประกอบการพิจารณา ได้แก่
| เอกสาร | รายละเอียด |
|---|---|
| หลักฐานการเป็นสมาชิก | ภาพถ่ายหนังสือรับรองการเป็นสมาชิกสมาคมหรือองค์กรที่เข้าเกณฑ์ |
| ทะเบียนพาณิชย์ | ใช้ในกรณีบุคคลธรรมดาตามที่แบบกำหนด |
| เอกสารเกี่ยวกับสถานประกอบการ | เช่น สัญญาเช่าหรือหนังสือยินยอมให้ใช้สถานที่เป็นสถานประกอบการ ตามกรณี |
| เอกสารประจำตัวผู้มอบอำนาจ | พร้อมหนังสือมอบอำนาจ หากมอบหมายให้บุคคลอื่นดำเนินการ |
นอกจากนี้ ผู้ประกอบการควรเตรียมข้อมูลการจดทะเบียนภาษีมูลค่าเพิ่ม รายละเอียดสำนักงานใหญ่ และข้อมูลสมาชิกตามที่ระบุในแบบฟอร์ม
รายการข้างต้นอ้างอิงจากแบบ ภ.พ.01.5 ที่แนบท้ายประกาศอธิบดีกรมสรรพากรลงวันที่ 14 พฤศจิกายน 2568 ซึ่งประกาศในราชกิจจานุเบกษาเมื่อวันที่ 16 ธันวาคม 2568
โปรดตรวจสอบเอกสารและข้อกำหนดฉบับล่าสุดกับหน่วยงานที่รับผิดชอบก่อนยื่นคำขอ เนื่องจากเอกสารเพิ่มเติมอาจแตกต่างกันตามลักษณะกิจการและกรณีของผู้ยื่น
ดาวน์โหลดเอกสารทางการ: กรมสรรพากร – ประกาศและแบบ ภ.พ.01.5 (PDF)
ผู้ประกอบการสามารถใช้ขั้นตอนต่อไปนี้เป็นแนวทางเตรียมความพร้อม
ขั้นที่ 1: ตรวจสอบคุณสมบัติและสถานะ VAT
ตรวจสอบสถานะการจดทะเบียนภาษีมูลค่าเพิ่ม และคุณสมบัติของกิจการตามประกาศที่เกี่ยวข้อง
ขั้นที่ 2: ตรวจสอบสมาชิกภาพ
ตรวจสอบว่าสมาคมหรือองค์กรที่เป็นสมาชิกเข้าเกณฑ์ตามประกาศหรือไม่ และขอหลักฐานสมาชิกที่ยังใช้ยืนยันสถานะได้
ขั้นที่ 3: จัดเตรียมแบบฟอร์มและเอกสาร
กรอกแบบ ภ.พ.01.5 และเตรียมเอกสารประกอบตามรายการในแบบและคำแนะนำของสำนักงานสรรพากรที่รับผิดชอบ
ขั้นที่ 4: ยื่นต่อหน่วยงานที่รับผิดชอบ
ตามแบบ ภ.พ.01.5 ให้ยื่น ณ สำนักงานสรรพากรพื้นที่ในเขตท้องที่ที่สถานประกอบการซึ่งเป็นสำนักงานใหญ่ตั้งอยู่ หรือกองบริหารภาษีธุรกิจขนาดใหญ่ หากกิจการอยู่ภายใต้การบริหารของหน่วยงานดังกล่าว โดยตรวจสอบจำนวนชุดเอกสารและวิธีการยื่นตามแบบที่ใช้บังคับ
ขั้นที่ 5: ติดตามการพิจารณา
ปฏิบัติตามคำแนะนำของเจ้าหน้าที่ และตรวจสอบผลการพิจารณาก่อนใช้สิทธิยกเว้น VAT
การยื่นแบบไม่ได้หมายความว่าผู้ประกอบการได้รับอนุมัติแล้ว จึงควรตรวจสอบสถานะและวันที่เริ่มใช้สิทธิกับกรมสรรพากรให้ชัดเจน
แหล่งอ้างอิง: แบบ ภ.พ.01.5 และรายละเอียดในเอกสารกรมสรรพากร
การพิจารณาว่าสินค้าใดได้รับยกเว้น VAT ต้องยึดประเภทสินค้า สภาพของสินค้า และเงื่อนไขตามกฎหมายเป็นหลัก ตัวอย่างต่อไปนี้จึงเป็นแนวทางเบื้องต้น ไม่ใช่การรับรองสิทธิของสินค้าแต่ละรายการ
| ตัวอย่างสินค้า | ประเด็นที่ต้องตรวจสอบ |
|---|---|
| เพชรร่วงหรือพลอยร่วง | ประเภทสินค้าและเงื่อนไขตามประกาศ |
| ไข่มุกที่ยังไม่ประกอบเป็นเครื่องประดับ | สภาพของสินค้าและวัตถุประสงค์ตามที่กฎหมายกำหนด |
| เงินหรือทองคำขาวที่ยังไม่ประกอบเป็นของรูปพรรณ | ประเภทโลหะและเงื่อนไขที่เกี่ยวข้อง |
| แหวนเพชรหรือสร้อยคอเงินที่ประกอบสำเร็จแล้ว | ต้องตรวจสอบแยกต่างหาก เพราะเงื่อนไขยกเว้นที่กล่าวถึงจำกัดอยู่กับวัตถุดิบและสินค้าตามประเภทที่กำหนด |
ผู้ประกอบการไม่ควรใช้ตารางนี้เพียงอย่างเดียวในการตัดสินใจไม่คิด VAT ควรตรวจสอบข้อกฎหมายและเงื่อนไขของธุรกรรมแต่ละกรณีกับกรมสรรพากร
ภ.พ.01.5 คือแบบแจ้งการประกอบกิจการนำเข้าหรือขายอัญมณี ทองคำขาว ทองขาว เงิน และพาลาเดียม เพื่อขอรับสิทธิยกเว้นภาษีมูลค่าเพิ่มสำหรับสินค้าที่เข้าเงื่อนไขตามหลักเกณฑ์ของกรมสรรพากร
ไม่ใช่ผู้ประกอบการทุกรายจะได้รับสิทธิ ต้องมีคุณสมบัติตามประกาศที่เกี่ยวข้อง รวมถึงสถานะการจดทะเบียน VAT สมาชิกภาพ และความมั่นคงน่าเชื่อถือของกิจการ
การเป็นสมาชิกสมาคมอัญมณีที่เข้าเกณฑ์เป็นหนึ่งในคุณสมบัติที่ประกาศกำหนด นอกจากนี้ยังมีองค์กรอื่นที่ระบุไว้ในประกาศ เช่น หอการค้าไทย สภาหอการค้าแห่งประเทศไทย และสภาอุตสาหกรรมแห่งประเทศไทย
ไม่ การเป็นสมาชิก TGJTA ไม่ได้ทำให้ได้รับยกเว้น VAT โดยอัตโนมัติ ผู้ประกอบการยังต้องมีคุณสมบัติอื่น ยื่นแบบตามขั้นตอน และได้รับการพิจารณาตามหลักเกณฑ์ของกรมสรรพากร
สิทธิยกเว้นตามประกาศที่เกี่ยวข้องจำกัดอยู่กับสินค้าประเภทอัญมณีที่ยังไม่ได้ประกอบเป็นตัวเรือนหรือของรูปพรรณ และโลหะมีค่าบางประเภทที่ยังไม่ได้ประกอบเป็นของรูปพรรณตามเงื่อนไข จึงไม่ควรถือว่าเครื่องประดับสำเร็จรูปได้รับยกเว้นโดยอัตโนมัติ
ตามแบบที่กรมสรรพากรกำหนด ให้ยื่นต่อสำนักงานสรรพากรพื้นที่ที่สถานประกอบการซึ่งเป็นสำนักงานใหญ่ตั้งอยู่ หรือกองบริหารภาษีธุรกิจขนาดใหญ่ หากกิจการอยู่ภายใต้การบริหารของหน่วยงานดังกล่าว ควรตรวจสอบวิธีการยื่นและเอกสารล่าสุดก่อนดำเนินการ
ตรวจสอบได้จาก เว็บไซต์กรมสรรพากร หมวดแบบคำร้องและคำขอภาษีมูลค่าเพิ่ม และประกาศที่เกี่ยวข้องในเว็บไซต์กรมสรรพากร
ภ.พ.01.5 เป็นกลไกสำคัญที่ผู้ประกอบการอัญมณีและเครื่องประดับควรศึกษา หากต้องการขอรับสิทธิยกเว้น VAT สำหรับการนำเข้าหรือขายสินค้าที่เข้าเงื่อนไขตามกฎหมาย
การเป็นสมาชิกสมาคมอัญมณีที่เข้าเกณฑ์เป็นองค์ประกอบหนึ่งของคุณสมบัติผู้ประกอบการ ขณะที่การเตรียมเอกสาร การตรวจสอบสถานะภาษี และการปฏิบัติตามเงื่อนไขของกรมสรรพากรเป็นสิ่งจำเป็นเพื่อให้การขอรับสิทธิเป็นไปอย่างถูกต้อง
สำหรับผู้ประกอบการที่ต้องการพัฒนาธุรกิจในระยะยาว การเป็นสมาชิกสมาคมผู้ค้าอัญมณีไทยและเครื่องประดับยังเป็นโอกาสในการเข้าถึงเครือข่าย ข่าวสาร และกิจกรรมที่สนับสนุนอุตสาหกรรม
ศึกษาข้อมูลเพิ่มเติมเกี่ยวกับ สิทธิประโยชน์สมาชิก TGJTA และ แบบ ภ.พ.01.5 จากกรมสรรพากร
หมายเหตุ: บทความนี้จัดทำเพื่อให้ข้อมูลทั่วไป ไม่ถือเป็นคำปรึกษาทางภาษีหรือการรับรองสิทธิของผู้ประกอบการแต่ละราย ควรตรวจสอบประกาศและเงื่อนไขฉบับที่มีผลใช้บังคับ รวมถึงปรึกษากรมสรรพากรหรือผู้เชี่ยวชาญด้านภาษีก่อนดำเนินธุรกรรม
สมาคมผู้ค้าอัญมณีไทยและเครื่องประดับ. ปลดล็อกศักยภาพการแข่งขัน: การยกเว้นภาษีมูลค่าเพิ่ม (ภ.พ.01.5) สำหรับอุตสาหกรรมอัญมณีและเครื่องประดับไทย. อ่านบทความ
กรมสรรพากร. ประกาศอธิบดีกรมสรรพากรเกี่ยวกับหลักเกณฑ์การยกเว้นภาษีมูลค่าเพิ่มสำหรับอัญมณีและโลหะมีค่า. อ่านประกาศและดาวน์โหลดเอกสาร
กรมสรรพากร. แบบ ภ.พ.01.5: แบบแจ้งการประกอบกิจการนำเข้าหรือขายอัญมณี ทองคำขาว ทองขาว เงิน และพาลาเดียม. ดูแบบฟอร์ม
กรมสรรพากร. ข้อหารือเรื่องคุณสมบัติของผู้ประกอบการที่ได้รับยกเว้นภาษีมูลค่าเพิ่มสำหรับการนำเข้าหรือขายอัญมณี. อ่านข้อหารือ
กรมสรรพากร. พระราชกฤษฎีกาว่าด้วยการยกเว้นภาษีมูลค่าเพิ่มสำหรับทองคำและโลหะมีค่าตามที่กำหนด. อ่านพระราชกฤษฎีกา
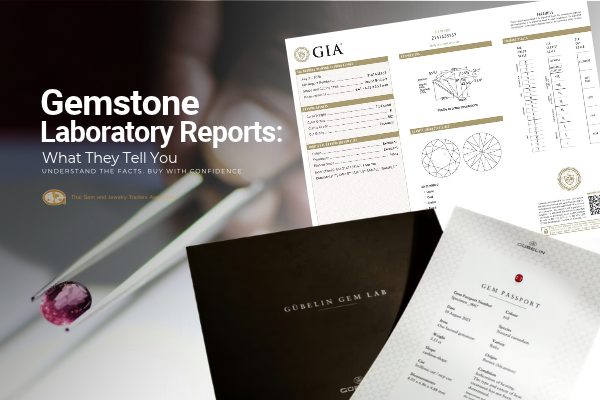
ทำความเข้าใจใบรายงานอัญมณี ตั้งแต่การระบุชนิดอัญมณี การตรวจสอบการปรับปรุงคุณภาพและแหล่งกำเนิด ไปจนถึงข้อจำกัดด้านการประเมินราคา เพื่อช่วยให้ซื้อขายอัญมณีได้อย่างมั่นใจ
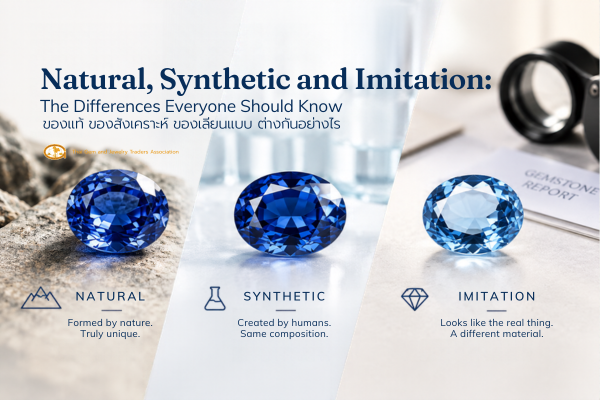
เข้าใจความแตกต่างระหว่างของธรรมชาติ ของสังเคราะห์ และของเลียนแบบ เรียนรู้เรื่องความแท้ ที่มา ความหายาก และสิทธิของผู้บริโภคก่อนตัดสินใจซื้อสินค้ามีค่า
รูปทรงการเจียระไนอัญมณีที่น่าจับตา Oval, Marquise, Pear และ Cushion พร้อมแนวทางเลือกให้เหมาะกับงานออกแบบ และปัจจัยด้านสัดส่วน คุณภาพการเจียระไน ความหายาก และราคาที่ควรรู้